退職後の健康保険はどうする?任意継続・国民健康保険・家族の扶養を比較
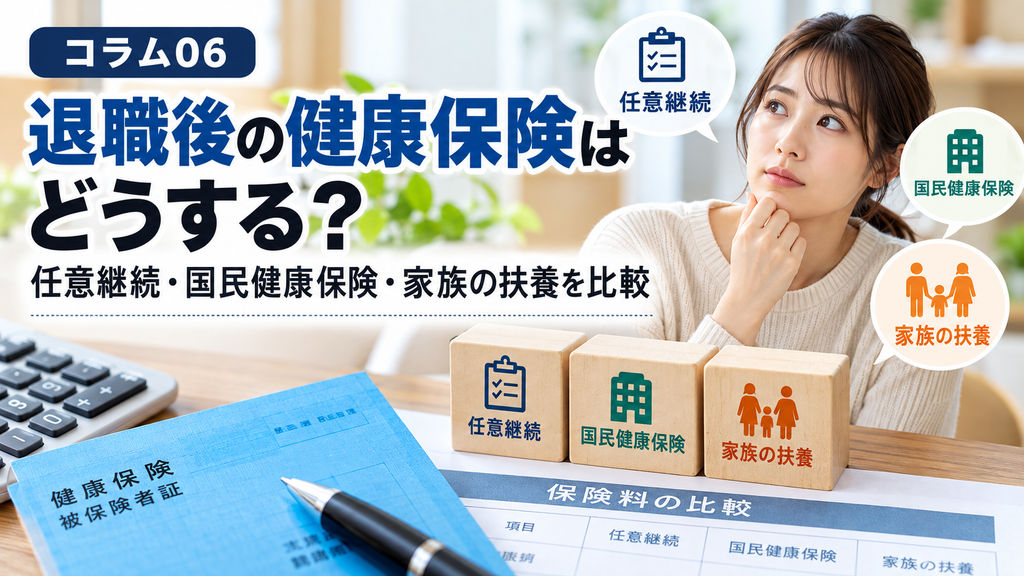
会社を退職すると、これまで勤務先で加入していた健康保険の資格を失います。
そのため、退職後は自分で健康保険の切り替え手続きを行う必要があります。
「失業保険や傷病手当金については調べたけれど、健康保険のことまで考えていなかった」という方も少なくありません。
病院に通院している方や、うつ病・体調不良などで退職する方にとって、退職後の健康保険は特に重要です。
退職後の健康保険には主に3つの選択肢があります
退職後の健康保険は、大きく分けると以下の3つがあります。
・現在加入している健康保険を任意継続する
・国民健康保険へ加入する
・家族の健康保険の扶養に入る
どの方法が最も適しているかは、退職前の給与、家族構成、退職後の収入などによって異なります。
任意継続とは?
一定の条件を満たしている場合、退職前に加入していた健康保険を退職後も継続できる制度があります。
これを「任意継続」といいます。
在職中は健康保険料を会社と本人で負担していますが、任意継続では原則として会社負担分も含めて本人が支払うため、在職中より保険料が高くなる場合があります。
一方で、家族を扶養している場合などは、国民健康保険より任意継続の方が負担を抑えられるケースもあります。
国民健康保険へ切り替える方法
退職後、勤務先の健康保険を継続しない場合には、お住まいの市区町村で国民健康保険への加入手続きを行います。
国民健康保険料は、前年の所得や世帯状況、自治体などによって異なります。
退職して収入がなくなったからといって、すぐに保険料が非常に安くなるとは限らない点には注意が必要です。
離職理由などによって保険料の軽減措置を利用できる場合もあるため、自治体へ確認してみましょう。
家族の扶養に入れる可能性もあります
配偶者や家族が会社の健康保険に加入している場合、一定の収入条件などを満たせば、その家族の扶養に入れる可能性があります。
扶養に入ることができれば、自分自身で健康保険料を負担する必要がない場合があります。
ただし、失業保険や傷病手当金などを受給している場合、その金額が扶養の収入基準に影響することがあります。
判断基準は加入している健康保険によって異なるため、家族の勤務先や健康保険へ確認することが大切です。
退職後は健康保険だけでなく生活全体を確認しましょう
会社を辞めた後には、
・健康保険
・年金
・失業保険
・住民税
・生活費
・家賃
・住宅ローン
・クレジットカードの支払い
など、さまざまなお金が関係してきます。
特に体調不良によって退職する場合には、傷病手当金を受けられる可能性についても確認しておきたいところです。
「退職後に何をすればいいのか分からない」という場合には、一つの制度だけを見るのではなく、今後の収入と支出をまとめて整理することが大切です。
プロトネクストでは、退職前・退職後の状況をお伺いしながら、利用できる可能性のある公的制度や今後の生活について一緒に整理しています。
2026年10月9日