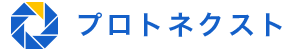
退職と同時に住宅ローンの返済が不安に|滞納前に金融機関へ相談したケース
ご相談時の状況
50代の男性は長年勤めていた会社を退職し、次の仕事を探していました。
退職金や預貯金はありましたが、毎月大きな負担になっていたのが住宅ローンです。
「数か月なら払えるが、再就職が長引いた場合には厳しくなる」
「住宅ローンを払えなくなったら、すぐ家を失うのではないか」
という不安を抱えていました。
まだ返済の滞納はありませんでしたが、早めに対策を考えたいということでご相談いただきました。
住宅ローン以外の生活費も確認
まず、以下の項目を整理しました。
・住宅ローンの毎月返済額
・残高
・預貯金
・退職後の収入
・失業保険
・その他の固定費
住宅ローンだけを見ても、実際の返済可能性は判断できません。
食費や光熱費、税金、健康保険なども含めて、毎月どの程度お金が必要なのかを確認しました。
滞納する前に金融機関へ相談
今回特にお伝えしたのが、
「払えなくなってからではなく、払えなくなりそうな段階で金融機関へ相談する」ということです。
金融機関によっては、事情を確認したうえで返済方法などについて相談できる場合があります。
実際の対応は契約内容や金融機関によって異なりますが、滞納を続けてから相談するよりも、早い段階で状況を伝えることが重要です。
失業保険も含めて収入見込みを確認
ご本人は就職活動ができる状態だったため、失業保険の受給予定も確認しました。
今後、「何か月程度なら現在の貯金と失業保険で返済を続けられるのか」
を数字で確認することで、再就職活動の目安も見えてきました。
返済のために借金を増やさない
住宅ローンの返済が苦しくなると、「カードローンを借りて住宅ローンを払おう」
と考える場合があります。
しかし、新たな借入で住宅ローンを支払い続けると、借金全体が増えてしまう可能性があります。
その前に、金融機関への相談や生活費の見直しなど、他の方法を確認することが大切です。
早い相談ほど選択肢を考えやすい
今回のケースは、まだ滞納していない段階で相談されたことが大きなポイントでした。
住宅ローンや借金の問題は、
「もう払えなくなった」
という状態になる前に動くことで、検討できる方法が増える場合があります。
プロトネクストでは、退職後の収入や生活費、住宅ローンなどを整理し、専門的な対応が必要な場合には適切な相談先につなぐサポートを行っています。
2026年10月9日
« 前の記事へ