退職後に借金が払えないときはどうする?生活費・カードローン・住宅ローンの対処法
会社を退職して収入が減ると、生活費だけでなく、これまで問題なく支払えていた借金やローンの返済が急に大きな負担になることがあります。
「カードローンが払えない」
「住宅ローンが来月から厳しい」
「生活費が足りず、またカードを使ってしまう」
このような状態になった場合、できるだけ早い段階で現在の状況を整理することが大切です。
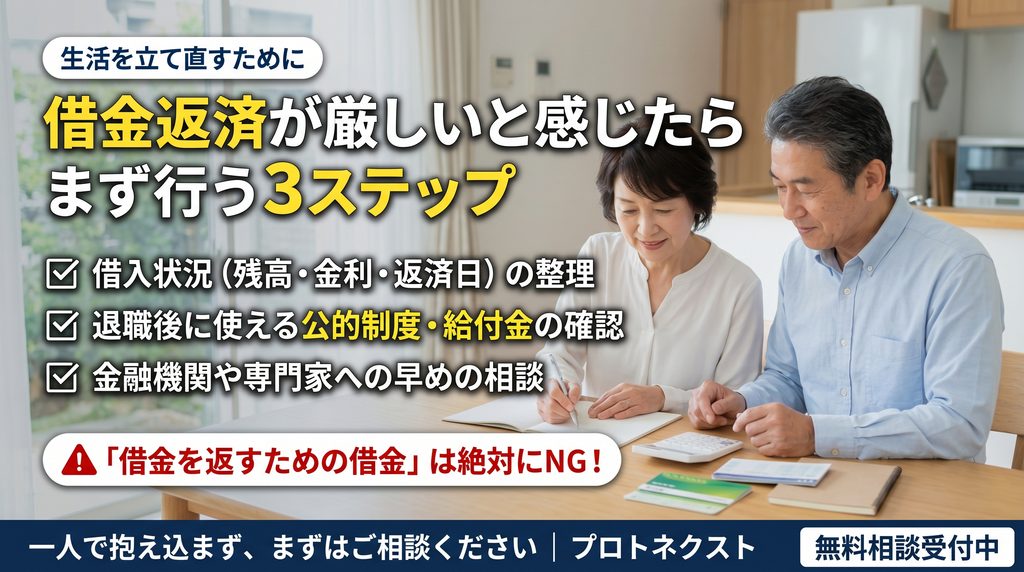
まず借入状況をすべて確認する
最初に、下記項目を整理します。
・借入先
・現在の残高
・毎月の返済額
・金利
・返済日
クレジットカードのリボ払い、カードローン、自動車ローン、住宅ローンなど複数の支払いがある場合は、一覧にしてみましょう。
「毎月いくら借金を返しているのか分からない」
という状態では、今後の生活計画を立てることが難しくなります。
退職後に受け取れるお金も確認する
借金のことだけを考えるのではなく、今後の収入についても整理します。
例えば、条件によっては、
・失業保険
・傷病手当金
・住居確保給付金
・その他の公的支援制度
などを利用できる可能性があります。
特に体調不良によって退職した場合には、失業保険だけでなく、傷病手当金について確認した方がよいケースもあります。
「借金を返すために借金をする」状態に注意
最も避けたいのが、
カードローンを返済するために別のカードローンを利用する
という状態です。
一時的には支払いができても、借金の総額が増え、翌月以降さらに返済が難しくなる可能性があります。
「あと少し借りれば何とかなる」と思う前に、一度立ち止まって生活全体を確認しましょう。
住宅ローンは早めに金融機関へ相談する
住宅ローンの支払いが難しくなりそうな場合には、滞納してからではなく、できるだけ早く金融機関へ相談することが重要です。
状況によっては返済方法などについて相談できる場合があります。
「まだ何とか払えているから」と先延ばしにせず、収入が減ることが分かった段階で動くことをおすすめします。
返済が難しい場合は専門家への相談も検討する
公的制度は、生活を支えるために利用できるものですが、借金そのものをなくす制度ではありません。
収入や資産に対して借入額が大きく、今後も返済が難しい場合には、弁護士などの専門家へ相談し、債務整理を含めて検討する必要があります。
借金問題は、
「生活費の問題」
「収入の問題」
「債務の問題」
を分けて考えることが大切です。
プロトネクストでは、現在の収入や生活費、借入状況を整理したうえで、公的制度の利用可能性を確認し、法的な対応が必要な場合には専門家につなぐサポートを行っています。
2026年10月9日