生活福祉資金貸付制度とは?生活費が足りないときに使える公的な貸付制度を解説
退職や休職によって収入が減り、
「来月の生活費が足りない」
「失業保険が入るまで生活できない」
「家賃や公共料金の支払いが厳しい」
という状態になることがあります。
そんなときに確認しておきたい制度の一つが「生活福祉資金貸付制度」です。
生活福祉資金貸付制度とは?
生活福祉資金貸付制度は、一定の条件に該当する世帯に対して、生活の安定や経済的な自立を目的として必要な資金を貸し付ける制度です。
一般的な消費者金融やカードローンとは異なり、公的な制度として社会福祉協議会が相談窓口となっています。
資金の種類によって、
・生活を立て直すための費用
・就職に必要な費用
・住宅に関する費用
・教育に関する費用
・医療や介護に関する費用
など、対象となる用途が異なります。
誰でも借りられる制度ではありません
生活福祉資金貸付制度には対象となる世帯や審査があります。
現在の収入、家族構成、生活状況、資金を必要としている理由などを確認したうえで、貸付が必要かどうか判断されます。
そのため、
「無職なら必ず借りられる」
「退職したらすぐ貸してもらえる」
という制度ではありません。
実際に利用できるかどうかは、お住まいの地域の社会福祉協議会などへ相談する必要があります。
借金返済のための制度ではありません
注意したいのが、現在抱えているカードローンや消費者金融などの借金返済を目的として利用する制度ではないという点です。
例えば、「カードローンの返済日が近いから生活福祉資金を借りたい」という目的では利用できない場合があります。
借金の返済自体が難しくなっている場合には、公的制度による生活費の確保と、借金問題を分けて考える必要があります。
必要に応じて弁護士などの専門家への相談も検討します。
まず毎月いくら足りないのかを整理する
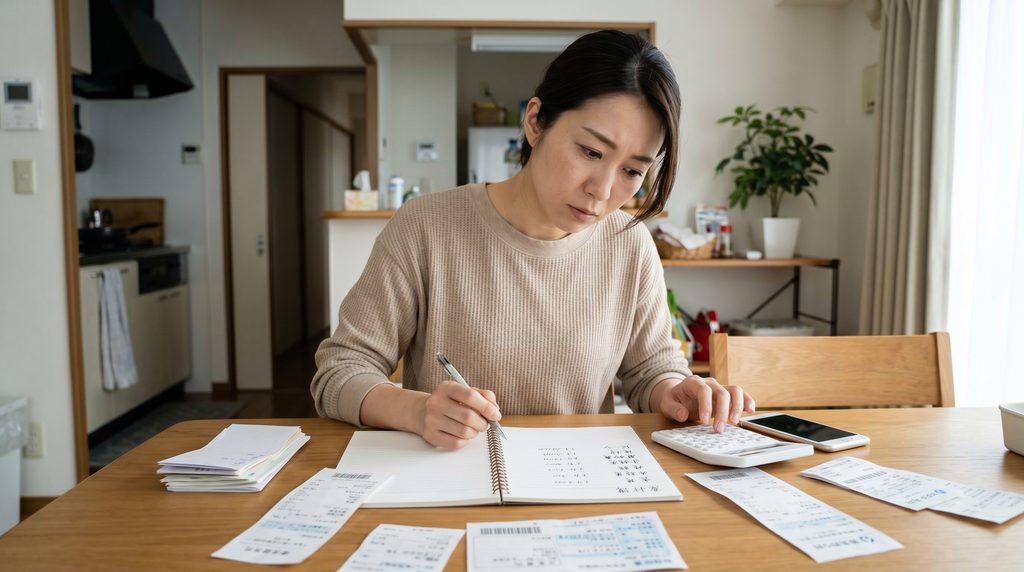
生活費に困ったときは、「お金がない」という状態だけを見るのではなく、具体的な数字を整理することが大切です。
例えば、
収入 10万円
家賃 7万円
食費 3万円
光熱費 1万5,000円
通信費 1万円
ローン返済 3万円
という状況であれば、毎月どの程度不足するのかが分かります。
そこから、
・利用できる給付制度はないか
・固定費を減らせないか
・公的な貸付制度を利用できないか
・借金について専門家へ相談すべきか
を順番に確認していきます。
生活費に困った場合、一つの制度だけで解決しようとせず、複数の方法を組み合わせて考えることが大切です。
2026年10月9日