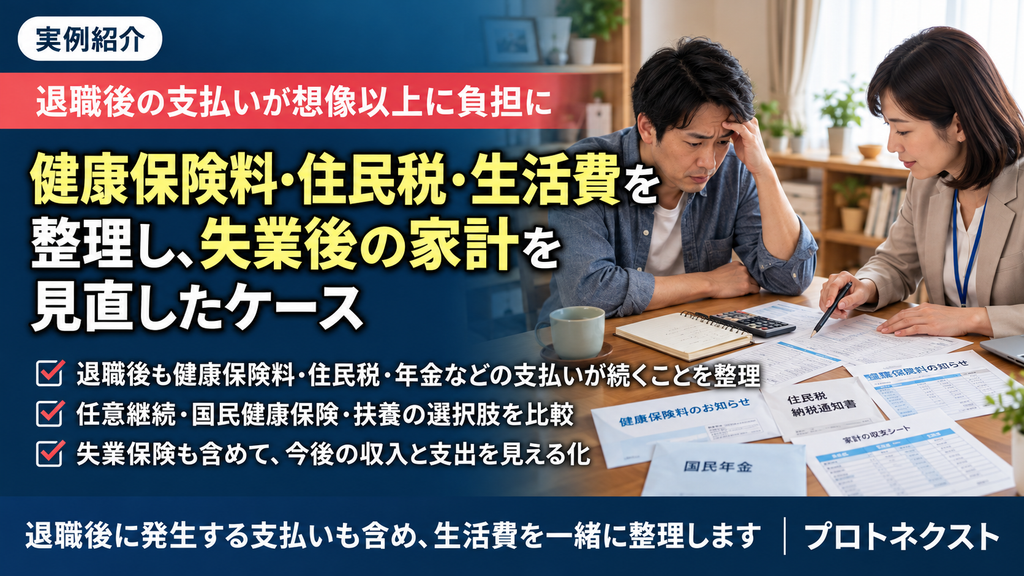
退職後に健康保険料・住民税の支払いが想像以上に負担に|失業後の家計を整理したケース
ご相談時の状況
30代の会社員だった男性から、「退職後、思っていた以上に支払いが多く、貯金が急激に減っている」というご相談がありました。
退職前には、「家賃と食費があればしばらく生活できる」と考えていました。
しかし、実際に退職すると、健康保険料や住民税、年金、家賃、スマートフォン代、クレジットカードなど日々の生活費の支払いが重なりました。
退職すると支払いが全部なくなるわけではありません
会社員時代は、健康保険料や厚生年金、住民税などが給与から差し引かれていたため、「自分で支払っている」という感覚があまりなかったとのことでした。
ところが退職すると、自分で手続きを行ったり、納付書で支払ったりするものが増えます。
特に住民税は前年の所得をもとに計算されるため、現在の収入がなくても支払いが発生する場合があります。
退職後の健康保険も比較
退職後の健康保険には、
・勤務先の健康保険を任意継続する
・国民健康保険へ加入する
・条件を満たせば家族の扶養へ入る
などの選択肢があります。
どれが適しているかは、退職前の給与や家族構成、退職後の収入などによって異なります。
今回は、現在の保険料だけを見るのではなく、生活費全体の中でどの程度負担になるのかを整理しました。
失業保険を含めて今後の収入を確認
ご本人は体調に問題がなく、再就職活動を行える状態だったため、失業保険についても確認しました。
退職後の家計を考える際には、「いくら支払うのか」だけではなく、「これからいくら入ってくる可能性があるのか」も一緒に確認することが重要です。
退職前に「手取り」ではなく「退職後の支出」を確認する
今回のケースでは、退職前にもう少し具体的に支出を計算していれば、より余裕を持った準備ができた可能性がありました。
会社を辞める前には、
・退職後の健康保険
・住民税
・年金
・家賃
・ローン
・生活費
を一度書き出しておくことをおすすめします。
プロトネクストでは、退職後に発生する支払いも含め、今後の生活費について一緒に整理しています。
2026年10月9日