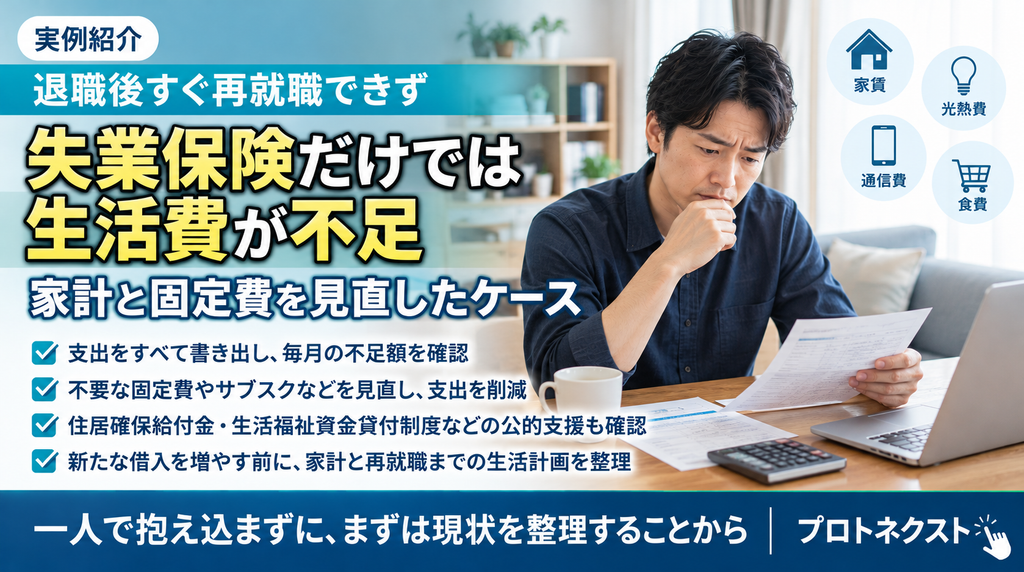
退職後すぐ再就職できず失業保険だけでは生活費が不足|家計と固定費を見直したケース
ご相談時の状況
30代の男性から、「失業保険は受けられる予定だが、それだけでは毎月の生活費が足りない」というご相談をいただいたケースです。
退職前は毎月給与が入っていたため、家賃や通信費、保険料、サブスクリプションなどを細かく意識することはありませんでした。
しかし退職後に収入が減少すると、
・家賃
・光熱費
・通信費
・生命保険
・自動車関連費
・クレジットカード
・食費
などを合計すると、失業保険だけでは不足することが分かりました。
「毎月いくら足りないのか」を確認
最初に行ったのは、支出をすべて書き出すことでした。
生活費が足りないと感じていても、
「毎月3万円足りないのか」
「10万円以上足りないのか」
によって対応は変わります。
ご本人と一緒に、最低限必要な生活費と、見直しできる固定費を整理しました。
すぐ減らせる支出を整理
家賃など簡単に変更できない支出だけでなく、
・使っていないサブスクリプション
・スマートフォン料金
・民間保険
・自動車関連費
・毎月のカード利用
なども確認しました。
一つひとつは小さな金額でも、複数見直すことで毎月の支出を減らせることがあります。
公的制度についても確認
家計を見直しても生活費が不足する場合には、住居確保給付金や生活福祉資金貸付制度など、条件によって利用できる可能性のある公的制度についても確認しました。
失業保険だけですべての生活費をまかなえない場合でも、現在の状況に応じて確認できる制度は複数あります。
借入を増やす前に家計を整理
ご本人は当初、「足りない分はカードローンで補えばいい」と考えていました。
しかし、毎月赤字の状態で借入を続けると、再就職した後も返済負担が残る可能性があります。
今回のケースでは、新たな借入を増やす前に家計と公的制度を整理し、再就職までの生活計画を立てることができました。
退職後のお金については、受け取れる制度だけでなく、毎月の支出を含めて考えることが大切です。
2026年10月9日